Luxembourg : le PIB se contracte de 0,9 % au deuxième trimestre 2026
Le repli de l'investissement et la dégradation du solde commercial ont pesé sur l'économie luxembourgeoise, selon la Conjoncture Flash du STATEC publiée le 28 octobre. L'institut juge toujours atteignable une croissance de 1,2 % en 2026, mais la hausse...
Des révisions à la hausse malgré le recul de l'activité
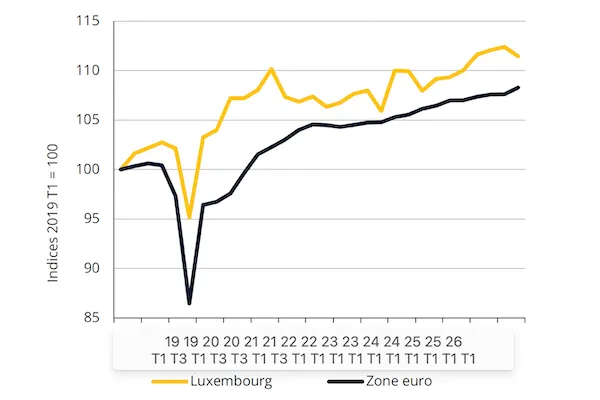
Le PIB en volume du Luxembourg a diminué de 0,9 % au deuxième trimestre 2026 par rapport au trimestre précédent. Le STATEC attribue principalement cette contraction à la baisse des dépenses d'investissement, mesurées par la formation brute de capital fixe, et à la détérioration du solde des échanges de biens et services. Ce solde avait fortement augmenté au cours des deux trimestres précédents. La consommation des ménages a également reculé, mais sa contribution à la baisse du PIB est plus limitée.
Dans le secteur financier, la valeur ajoutée brute présente deux évolutions opposées. À prix courants, elle a augmenté de 2,9 % sur le trimestre et de 12,8 % sur un an, sous l'effet des valorisations. En volume, elle a baissé de 1,5 % sur le trimestre et de 0,8 % sur un an. Les déflateurs, liés notamment aux taux d'intérêt et à la valorisation des actifs, ont progressé de 4,5 % par rapport au trimestre précédent.
Le recul du deuxième trimestre s'accompagne toutefois d'une révision sensible à la hausse des trajectoires du PIB et de la valeur ajoutée sur les trois trimestres antérieurs. L'acquis de croissance pour 2026 s'établit ainsi à 0,8 % : c'est la progression annuelle qui serait obtenue si le PIB restait au niveau du deuxième trimestre jusqu'en décembre. Proche du résultat de la précédente publication des comptes trimestriels, cet acquis laisse la prévision de croissance annuelle de 1,2 % à portée, estime le STATEC.
La révision des comptes nationaux concerne aussi les années précédentes. La croissance en volume atteint désormais 2,0 % pour 2024, au lieu de 0,3 %, et 1,4 % pour 2025, au lieu de 0,6 %. Le Luxembourg passe ainsi devant la zone euro sur ces deux années, où la croissance s'élève respectivement à 1,2 % et 1,3 %. Il reste néanmoins en deçà de sa tendance moyenne des années 2010, de 2,5 % par an.
Le renchérissement de l'énergie menace l'amélioration du moral
Après leur nette dégradation au deuxième trimestre, à la suite du déclenchement du conflit en Iran, les enquêtes de conjoncture ont généralement signalé un redressement du moral des ménages et des entreprises au troisième trimestre. Cette amélioration concerne aussi bien le Luxembourg que l'ensemble de la zone euro.
Le STATEC se montre plus réservé pour le dernier trimestre, compte tenu notamment de la situation géopolitique au Moyen-Orient. Le pétrole, dont la hausse a commencé en juillet, franchit de nouveau les 115 dollars fin octobre. Cette remontée ravive les pressions inflationnistes et entraîne un resserrement des politiques monétaires. Elle devrait peser sur la demande des ménages et l'investissement des entreprises, déjà éprouvés par la crise énergétique de 2022-2023.
Le gaz et l'électricité sont également touchés. Depuis le début du conflit, les cours de gros du gaz ont commencé à monter, dans un contexte où le Moyen-Orient représente près de 20 % de la production mondiale de gaz naturel. Cette évolution pousse aussi les prix de l'électricité à la hausse. Les ménages luxembourgeois ne la voient pas encore dans leurs prix à la consommation, car les fournisseurs achètent une part importante de leur énergie à l'avance.
L'institut relève par ailleurs une extension des mouvements sociaux en France, en Italie, au Portugal, en Grèce, en Belgique et en Espagne. Il les relie notamment au renchérissement de l'énergie, à ses effets rapides sur le pouvoir d'achat et aux difficultés d'accès au logement.
Les marchés de la dette souveraine se sont eux aussi tendus depuis le déclenchement de la guerre en Iran, le 28 février 2026. Selon le STATEC, la hausse des taux à dix ans atteint 180 points de base en France et 133 en Italie. Elle s'élève à 116 points de base aux États-Unis, 108 au Royaume-Uni, 77 au Japon comme en Allemagne et 74 au Canada.
Les projections de moyen terme publiées par le STATEC le 9 octobre retiennent une croissance luxembourgeoise de 1,2 % en 2026, suivie d'une accélération progressive à partir de 2027. Elles prévoient une hausse de l'emploi supérieure à 2 % à compter de 2028 et une inflation proche de 2 % à moyen terme, avec des risques haussiers à court terme liés aux tensions énergétiques.
Cette publication présente aussi un scénario adverse d'Oxford Economics, intitulé "Escalade de la guerre en Iran", distinct du scénario central. Le Brent y atteindrait en moyenne 163 dollars le baril au troisième trimestre 2026. La croissance mondiale serait ramenée à 1,9 % en 2026 et à 1,3 % en 2027, contre 2,5 % et 3,2 % dans le scénario central. Par rapport à ce dernier, les rendements des bons du Trésor américain à dix ans augmenteraient de 75 points de base et les marchés d'actions mondiaux perdraient environ 20 %.
Oxford Economics relève ses prévisions d'inflation
La flambée estivale du Brent a conduit Oxford Economics, dont les projections servent de base aux prévisions du STATEC, à relever nettement l'inflation attendue dans la zone euro pour la fin de 2026 et pour 2027.
En juillet, son scénario central prévoyait encore un reflux du pétrole à 74 dollars le baril au troisième trimestre, puis à 72 dollars au quatrième. Les nouvelles hypothèses placent le Brent autour de 96 dollars au troisième trimestre et à 112 dollars au quatrième. Pour 2027, elles dessinent une décrue plus lente, de 105 dollars au premier trimestre à 88 dollars au dernier.
L'inflation énergétique prévue dans la zone euro est ainsi relevée de 4,7 points de pourcentage pour 2026, à 10,2 %, et de 5,2 points pour 2027, à 2,4 %. Pour l'inflation globale, la révision atteint 0,4 point en 2026, portant la prévision à 3,0 %, et 0,7 point en 2027, à 2,7 %.
Dans l'alimentation, l'accélération anticipée en juillet, qui devait porter la hausse des prix à environ 2 % en fin d'année, ne s'est pas concrétisée à ce stade : l'inflation alimentaire s'est établie à 1,2 % au troisième trimestre. Le cumul de coûts énergétiques plus élevés et d'événements météorologiques extrêmes devrait toutefois relancer ces pressions en 2027. La hausse prévue atteint désormais 2,9 %, contre 2,4 % dans les projections de juillet.
Le STATEC signale aussi l'effet de l'essor de l'intelligence artificielle sur les prix des mémoires. En septembre 2026, les supports d'enregistrement vierges, notamment les clés USB et les disques durs externes, coûtaient 52 % de plus qu'un an auparavant dans la zone euro. La hausse annuelle atteignait 12 % pour les ordinateurs, les ordinateurs portables et les tablettes, et 1,5 % pour le matériel de téléphonie mobile. Le Luxembourg connaît des évolutions globalement similaires.
Davantage de postes à pourvoir dans la santé et la construction
Le taux d'emplois vacants s'est globalement stabilisé depuis le début de 2025, après avoir été divisé par deux depuis son record de 2,7 % atteint fin 2022, pendant la reprise post-Covid. Cet indicateur rapporte les postes à pourvoir déclarés à l'ADEM à l'ensemble des postes occupés et vacants. Sa stabilité récente recouvre des situations très différentes selon les secteurs.
Le recul le plus prononcé concerne les services aux entreprises. Leur taux d'emplois vacants, proche de 7 % à l'automne 2022, est redescendu progressivement à 2 % au troisième trimestre 2026. Le nombre de postes à pourvoir y a diminué de 340 sur un an. L'industrie et les transports enregistrent également des baisses, de respectivement 140 et 70 postes.
À l'opposé, le taux d'emplois vacants atteint un record dans la santé et l'action sociale. La branche compte 230 postes à pourvoir supplémentaires sur un an, soit une augmentation d'un tiers, alors même que ses effectifs figurent parmi ceux qui progressent le plus vite : +4,0 % sur un an au troisième trimestre, selon les données préliminaires.
Dans la construction, le nombre d'offres d'emploi dépasse de 200 celui observé un an auparavant, en accord avec l'amélioration des perspectives d'embauche déclarées par les entreprises. Le commerce compte, pour sa part, un peu plus de 100 offres supplémentaires.
Le coût salarial moyen ralentit à 2,1 %
La hausse annuelle du coût salarial moyen est passée de 3,7 % au premier trimestre à 2,1 % au deuxième. L'indexation y a moins contribué : l'apport de l'échelle mobile des salaires s'est limité à 1,7 %, contre 2,5 % au trimestre précédent. La tranche indiciaire de juin 2026 doit ramener cette contribution à 2,5 % au troisième trimestre.
Les primes et gratifications ont également freiné la progression du coût salarial, avec une baisse d'environ 5 % sur un an par salarié. Dans la santé et l'action sociale, ce recul tient notamment à un effet de base, les primes ayant été particulièrement élevées au deuxième trimestre 2025. Il explique la forte diminution de la contribution des activités non marchandes à la croissance du coût salarial moyen total. Les primes et gratifications ont aussi nettement baissé dans l'information et la communication.
À l'inverse, le relèvement des cotisations patronales lié à la réforme des pensions soutient de manière stable la hausse du coût salarial moyen depuis le début de 2026. Les augmentations salariales autonomes, hors indexation et autres facteurs déjà mentionnés, y contribuent également, mais moins qu'en 2025.
Le STATEC publiera ses prochaines prévisions d'inflation pour le Luxembourg le 4 novembre 2026.